Vasai-Virar : देश को बताया जा रहा है कि अर्थव्यवस्था तेजी से बढ़ रही है। GDP की रफ्तार मजबूत है। विकास के आंकड़े उत्साह पैदा कर रहे हैं। लेकिन इसी आर्थिक तस्वीर के दूसरे फ्रेम में एक आम भारतीय अपने घर का बजट लेकर बैठा है – EMI कितनी होगी, राशन का खर्च कितना बढ़ गया, बच्चों की फीस कितनी है और महीने के अंत में बैंक खाते में आखिर बचेगा कितना?
यही वह सवाल है जिसे RBI के फैसले ने फिर सामने ला दिया है।
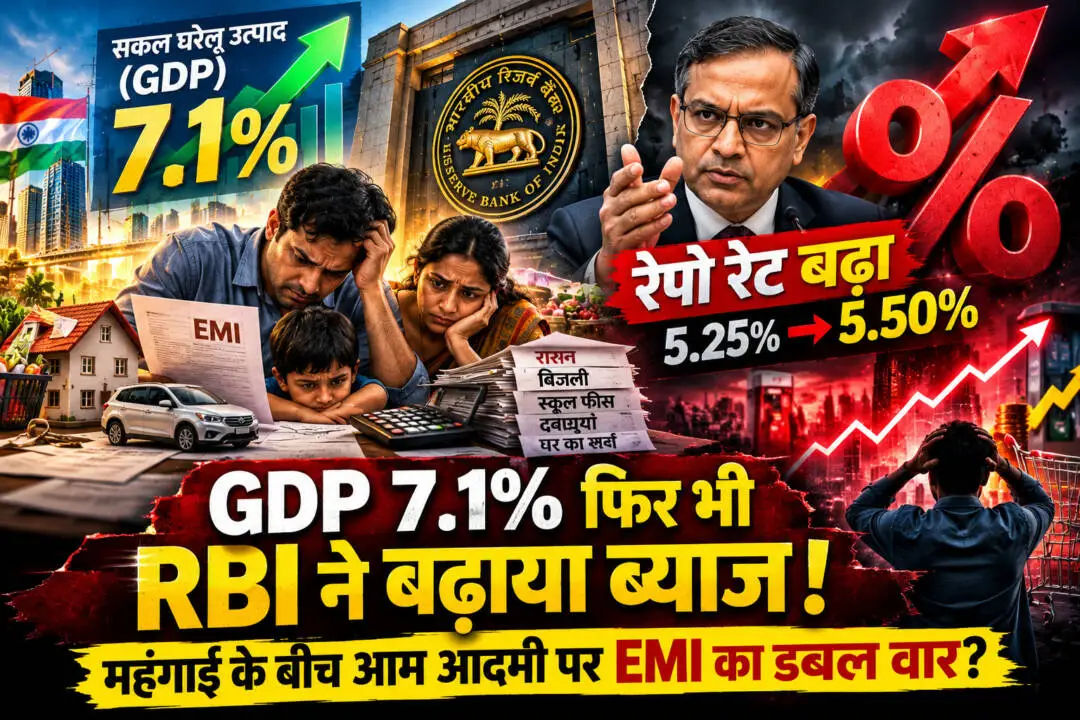
भारतीय रिजर्व बैंक ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी कर इसे 5.50 प्रतिशत कर दिया है। इतना ही नहीं, RBI ने अपनी नीति का रुख ‘Neutral’ से बदलकर ‘Calibrated Tightening’ कर दिया है।
कागज पर यह सिर्फ 0.25 प्रतिशत है।
लेकिन कर्ज में डूबे परिवार के लिए 0.25 प्रतिशत सिर्फ एक आंकड़ा नहीं होता। वह EMI है। वह अतिरिक्त ब्याज है। वह कम होती बचत है।
महंगाई रोकने की कीमत भी आम आदमी ही चुकाएगा?
RBI के सामने तर्क है – महंगाई पर नियंत्रण जरूरी है।
अगस्त में खुदरा महंगाई 4.82 प्रतिशत रही और RBI ने FY27 के लिए inflation forecast बढ़ाकर 5.2 प्रतिशत कर दिया है। महंगाई को नियंत्रित करना जरूरी है। इस पर किसी को आपत्ति नहीं हो सकती। लेकिन सवाल यह है कि महंगाई को नियंत्रित करने का बोझ किस पर पड़ता है?
ब्याज दर बढ़ती है। बैंकिंग कर्ज महंगा हो सकता है। EMI बढ़ सकती है। लोन की अवधि बढ़ सकती है। नया घर खरीदने का सपना आगे खिसक सकता है। छोटे कारोबारी की borrowing cost बढ़ सकती है। और अंततः परिवार की disposable income कम हो सकती है।
यानी जिस आम आदमी को महंगाई से बचाने के लिए monetary policy सख्त की जा रही है, उसी आम आदमी पर कर्ज महंगा होने का दूसरा दबाव भी आ सकता है।
यह इस फैसले की सबसे बड़ी विडंबना है।
घर खरीदा था, अब ब्याज भी घर का सदस्य बन गया?
एक मध्यमवर्गीय परिवार के लिए घर सिर्फ संपत्ति नहीं होता। वह जिंदगी भर की बचत होती है। डाउन पेमेंट के लिए वर्षों की बचत। फिर 15-20-25 साल की EMI। और अब ब्याज दर में बढ़ोतरी। Floating-rate home loan वाले लोगों के सामने दो संभावनाएं होती हैं—बैंक EMI बढ़ा सकता है या EMI को नियंत्रित रखते हुए loan tenure बढ़ा सकता है।
दूसरा विकल्प राहत जैसा दिखाई देता है।
लेकिन असल में परिवार ज्यादा समय तक ब्याज चुकाता रहता है। यानी आज EMI नहीं बढ़ी तो जरूरी नहीं कि नुकसान नहीं हुआ। नुकसान कभी-कभी बैंक खाते से हर महीने नहीं, बल्कि लोन खत्म होने के कई साल बाद दिखाई देता है – जब परिवार हिसाब लगाता है कि घर की कीमत से कितना ज्यादा पैसा बैंक को चुका दिया।
युवा पीढ़ी के लिए महंगा होता घर का सपना
भारत की युवा आबादी घर खरीदना चाहती है। लेकिन घर की कीमत पहले ही कई शहरों में आय की तुलना में बड़ी चुनौती है। अब अगर ब्याज दरें लंबे समय तक ऊंची रहती हैं तो सवाल उठता है –
क्या युवा घर खरीदना टालेंगे?
क्या वे छोटा घर खरीदेंगे?
क्या वे शहर से दूर जाएंगे?
या फिर किराए पर ही रहना जारी रखेंगे?
अगर ऐसा होता है तो यह सिर्फ व्यक्तिगत समस्या नहीं है। इसका असर real-estate demand, construction, cement, steel, furniture, appliances और रोजगार तक पहुंच सकता है। यानी EMI का सवाल धीरे-धीरे पूरी अर्थव्यवस्था का सवाल बन सकता है।
छोटे कारोबारी के लिए बैंक का पैसा और महंगा
बड़े उद्योगों के पास पूंजी जुटाने के कई रास्ते होते हैं। लेकिन छोटे कारोबारी के लिए बैंक loan अक्सर कारोबार की रीढ़ होता है।
दुकानदार।
छोटा manufacturer।
Transporter।
Restaurant owner।
Service provider।
MSME।
इनके लिए ब्याज की बढ़ती दर सीधे लागत बढ़ाती है।
और फिर वही सवाल – बढ़ी हुई लागत कौन भरेगा? कारोबारी अपना margin कम करेगा? तो कारोबार पर दबाव। कीमत बढ़ाएगा?
तो ग्राहक पर दबाव।
यानी ब्याज दर बढ़ाने का फैसला महंगाई को नियंत्रित करने के लिए है, लेकिन कुछ परिस्थितियों में बढ़ी borrowing cost खुद कारोबार की लागत बढ़ाने का कारण बन सकती है।
GDP 7.1% – लेकिन घर की रसोई का हिसाब कौन देगा?
यहीं से बहस राजनीतिक नहीं, बल्कि आर्थिक रूप से असहज हो जाती है। RBI ने FY27 GDP growth का अनुमान 7.1 प्रतिशत कर दिया है। अर्थव्यवस्था की विकास दर मजबूत है – यह अच्छी खबर है।
लेकिन सवाल यह है कि क्या आम परिवार की आय भी उसी गति से बढ़ रही है? GDP बढ़ने से अपने आप किसी परिवार की salary 7.1 प्रतिशत नहीं बढ़ जाती। GDP बढ़ने से बच्चों की फीस अपने आप कम नहीं होती। GDP बढ़ने से घर की EMI अपने आप नहीं घटती। GDP बढ़ने से किराने की दुकान का बिल अपने आप छोटा नहीं होता। और GDP बढ़ने से महीने के अंत में बैंक खाते में बची रकम अपने आप नहीं बढ़ती। इसलिए देश की आर्थिक सफलता को केवल GDP की नजर से देखना अधूरा होगा।
अर्थव्यवस्था की असली परीक्षा household balance sheet में होती है।
मोदी सरकार से सवाल – RBI का फैसला नहीं, लेकिन आर्थिक माहौल का क्या?
यहां तथ्य और राजनीति को अलग रखना जरूरी है।
रेपो रेट बढ़ाने का फैसला RBI की Monetary Policy Committee ने किया है। इसे सीधे केंद्र सरकार का फैसला कहना गलत होगा। लेकिन सरकार की आर्थिक नीतियों पर सवाल पूछना पूरी तरह जायज है।
अगर महंगाई खाद्य कीमतों, ऊर्जा, सप्लाई चेन और दूसरी लागतों से बढ़ रही है, तो केवल ब्याज दर बढ़ाना पर्याप्त समाधान नहीं हो सकता।
सरकार को यह देखना होगा कि –
क्या आम आदमी की वास्तविक आय बढ़ रही है?
क्या रोजगार की गुणवत्ता सुधर रही है?
क्या खाद्य महंगाई पर प्रभावी नियंत्रण है?
क्या छोटे कारोबारियों की financing cost कम रखने के लिए पर्याप्त नीतिगत समर्थन है?
और सबसे बड़ा सवाल—
अगर GDP की रफ्तार इतनी मजबूत है, तो आम परिवार की आर्थिक सुरक्षा भी उतनी ही मजबूत क्यों महसूस नहीं हो रही?
यही सवाल राजनीतिक भाषणों से नहीं, आर्थिक आंकड़ों और जमीनी अनुभव से जवाब मांगता है।
महंगाई का इलाज सिर्फ महंगा कर्ज नहीं हो सकता
अगर प्याज महंगा है, तो ब्याज दर बढ़ाने से प्याज की फसल नहीं बढ़ेगी। अगर crude oil महंगा है, तो repo rate बढ़ाने से अंतरराष्ट्रीय तेल बाजार सस्ता नहीं होगा। अगर supply chain में समस्या है, तो interest rate hike ट्रक, गोदाम या सड़क नहीं बना देगा। इसलिए महंगाई से लड़ाई सिर्फ RBI की जिम्मेदारी नहीं हो सकती।
RBI मांग और inflation expectations को प्रभावित कर सकता है।
लेकिन supply-side inflation से लड़ने के लिए सरकार की नीतियों की भी उतनी ही जरूरत है। यही कारण है कि आज का सवाल केवल RBI से नहीं है। सवाल उस पूरी आर्थिक व्यवस्था से है जो एक तरफ विकास का जश्न मनाती है और दूसरी तरफ आम परिवार को बढ़ती लागत और महंगे कर्ज के बीच अपना बजट संभालने के लिए छोड़ देती है।
असल खतरा EMI से भी बड़ा है
सबसे बड़ा खतरा सिर्फ यह नहीं कि EMI 1,000 या 2,000 रुपये बढ़ सकती है। बड़ा सवाल है financial flexibility का।
अगर किसी परिवार की आय का बड़ा हिस्सा EMI में चला गया तो अचानक आने वाले खर्च के लिए उसके पास कितना पैसा बचेगा?
बीमारी।
बच्चों की फीस।
नौकरी जाने का जोखिम।
घर की मरम्मत।
माता-पिता का खर्च।
ऐसी परिस्थितियों में छोटी-सी ब्याज दर बढ़ोतरी भी बड़े तनाव में बदल सकती है। और जब करोड़ों परिवार ऐसा महसूस करते हैं, तो इसका असर सिर्फ घरों पर नहीं रहता।
यह consumption और economic demand पर भी पड़ता है।
अब सरकार की असली परीक्षा
भारत को तेज विकास चाहिए। इसमें कोई दो राय नहीं। भारत को निवेश चाहिए। उद्योग चाहिए। नौकरी चाहिए। लेकिन इसके साथ एक और चीज चाहिए –
ऐसी आर्थिक वृद्धि जिसमें आम आदमी खुद को उस वृद्धि का हिस्सा महसूस करे। GDP का आंकड़ा मजबूत हो और परिवार की बचत कमजोर हो – तो सवाल उठेगा। शेयर बाजार ऊपर जाए और household debt बढ़ता जाए – तो सवाल उठेगा। आर्थिक विकास तेज हो लेकिन युवा घर खरीदने से डरने लगे – तो सवाल उठेगा। और अगर महंगाई के दबाव के बीच ब्याज दरें फिर ऊपर जाने लगें – तो सवाल और गंभीर होगा।
0.25% बेसिस पॉइंट बढ़ाने का फैसला, लेकिन सवाल करोड़ों परिवारों का
आज RBI ने सिर्फ 25 बेसिस पॉइंट बढ़ाए हैं। लेकिन इसका संदेश बड़ा है। सस्ता कर्ज अब उतना सस्ता नहीं रहेगा। EMI पर नजर रखनी होगी। नए कर्ज का फैसला सोच-समझकर लेना होगा। छोटे कारोबार की लागत पर असर पड़ सकता है।
और सबसे महत्वपूर्ण –
महंगाई से लड़ाई की कीमत आम परिवार के बजट से कितनी वसूली जाएगी?
सरकार के लिए भी चुनौती साफ है।
GDP 7.1 प्रतिशत की संभावित वृद्धि निश्चित रूप से महत्वपूर्ण उपलब्धि है। लेकिन किसी भी सरकार की आर्थिक नीति की अंतिम कसौटी यह नहीं हो सकती कि देश की अर्थव्यवस्था कितने प्रतिशत बढ़ी।
कसौटी यह भी होनी चाहिए कि –
एक नौकरीपेशा व्यक्ति कितनी आसानी से अपना घर चला पा रहा है।
एक युवा कितनी आसानी से अपना पहला घर खरीद पा रहा है।
एक छोटा कारोबारी कितनी आसानी से अपना कारोबार बढ़ा पा रहा है।
और सबसे बढ़कर –
महीने की आखिरी तारीख को आम आदमी की जेब में पहले से ज्यादा पैसा बच रहा है या कम?
क्योंकि GDP के आंकड़े देश की आर्थिक ताकत बताते हैं, लेकिन महीने के अंत की बचत आम आदमी की आर्थिक हालत।
और आज की रेपो रेट बढ़ोतरी ने इसी अंतर को फिर से बहस के केंद्र में ला दिया है।
—–समाप्त—–
- Economy News Hindi
- EMI Hike
- EMI Increase
- EMI News
- EMI बढ़ेगी
- GDP 7.1 Percent
- Home Loan EMI
- Home Loan Interest Rate
- Home Loan News
- Indian Economy 2026
- Inflation India 2026
- Loan Interest Rate
- Maharashtra News
- MSME Loan
- Mumbai News
- Personal Loan Interest Rate
- RBI Interest Rate Hike
- RBI Latest News
- RBI Monetary Policy 2026
- RBI News Hindi
- RBI News Today
- RBI News Today Hindi
- RBI Repo Rate
- RBI Repo Rate Hike 2026
- RBI Repo Rate बढ़ा
- Repo Rate 5.50 Percent
- Repo Rate News
- Vasai Virar News
- आम आदमी पर असर
- आर्थिक खबर
- कर्ज महंगा
- बैंक लोन
- महंगा लोन
- महंगाई
- महंगाई और RBI
- रेपो रेट